Artykuł sponsorowany
Jak produkcja w toku zmienia sposób prowadzenia ksiąg w firmie produkcyjnej
W firmie produkcyjnej typowy miesiąc rozliczeniowy obejmuje materiały wprowadzone do procesu, półprodukty na różnych etapach obróbki oraz wyroby gotowe oczekujące na sprzedaż. Standardowa ewidencja, która jest właściwa dla działalności usługowej lub czysto handlowej, nie pozwala na rzetelne ujęcie tych istotnych składników majątku. Brak odpowiedniego przypisania wydatków do poszczególnych faz wytwarzania skutkuje zniekształceniem informacji o rzeczywistej sytuacji finansowej jednostki. Prawidłowe zarządzanie dokumentacją wymaga pełnego zrozumienia cyklu życia produktu, ponieważ ujęcie surowca opuszczającego magazyn to dopiero początek drogi ewidencyjnej. Dopiero powiązanie danych z hali maszyn z zapisami na kontach daje zarządowi prawdziwy obraz realizowanej marży.
Czym jest produkcja w toku i jak jej brak wpływa na wynik finansowy
Produkcja w toku stanowi część asortymentu przedsiębiorstwa, która nie została ukończona na koniec okresu rozliczeniowego. Obejmuje ona produkty w fazie tworzenia, na które poniesiono już określone nakłady finansowe. Składają się na nie koszty zużytych materiałów bezpośrednich, usług obcych oraz wynagrodzeń pracowników produkcyjnych. Elementy te znajdują się fizycznie na liniach montażowych lub w buforach międzyoperacyjnych, dlatego nie osiągnęły jeszcze ostatecznego statusu wyrobów gotowych.
Zgodnie z przepisami ustawy o rachunkowości, niezakończone procesy wytwórcze zalicza się do rzeczowych aktywów obrotowych. Ich wycena opiera się na koszcie wytworzenia, który nie może być wyższy od ceny sprzedaży netto na dzień bilansowy. Stopień zaawansowania ustala się na podstawie faktycznego przetworzenia surowców oraz racjonalnie przypisanej części kosztów pośrednich. Pominięcie tego składnika majątku w ewidencji powoduje, że wszystkie bieżące wydatki trafiają bezpośrednio do wyniku finansowego w miesiącu ich poniesienia. Taki błąd metodologiczny sztucznie zawyża koszty działalności w okresie produkcji i zaniża wynik.
Obowiązujące regulacje kładą duży nacisk na zasadę współmierności. W prawidłowo sporządzonym rachunku zysków i strat funkcjonuje mechanizm zmiany stanu produktów. Zwiększenie wartości niezakończonych wyrobów na koniec miesiąca koryguje bieżące koszty i odpowiednio zwiększa wynik finansowy. Spadek tego stanu w kolejnych okresach, gdy asortyment trafia do magazynu docelowego, obniża wynik o równowartość wcześniejszego przyrostu. Rzetelne stosowanie tego mechanizmu zapobiega gwałtownym wahaniom marży brutto.
Zapasy materiałów, półproduktów i wyrobów gotowych oraz dane wymagane do spójnej wyceny
Zapasy materiałów, półproduktów i wyrobów gotowych wpływają bezpośrednio na wartość majątku prezentowaną w bilansie. Determinują one również właściwe ustalenie kosztu własnego sprzedaży, który jest decydujący dla oceny opłacalności biznesu. Parametr ten oblicza się jako stan początkowy zapasów powiększony o koszty wytworzenia danego okresu i pomniejszony o stan końcowy. Niedokładna wycena jakiegokolwiek elementu na hali prowadzi do zniekształconego obrazu rentowności.
Zapewnienie poprawności tych wyliczeń wymaga ciągłego i bezbłędnego przepływu informacji między poszczególnymi działami przedsiębiorstwa. Do ksiąg rachunkowych muszą regularnie trafiać dowody wydań i przyjęć magazynowych, ewidencja zużycia surowców oraz precyzyjne zestawienia przepracowanych godzin. Dane z obszaru operacyjnego zestawia się z wynikami okresowych spisów z natury oraz bieżącymi stanami ilościowo-wartościowymi. Ważnym elementem jest również przekazywanie informacji o odchyleniach od cen ewidencyjnych oraz kluczach podziałowych dla kosztów wydziałowych.
Stała synchronizacja informacji z hali produkcyjnej z ewidencją finansową stanowi fundament bezpieczeństwa rozliczeń. Błędne przypisanie kosztów pośrednich do określonych partii towaru zniekształca jednostkowy koszt wytworzenia poszczególnych wyrobów. Skutkuje to podejmowaniem przez kadrę menedżerską niewłaściwych decyzji dotyczących polityki cenowej czy planowania obciążeń maszyn. Nieprawidłowe ujęcie kosztów niewykorzystanych zdolności produkcyjnych może dodatkowo zawyżyć wartość aktywów, co wprowadza w błąd instytucje finansujące i audytorów.
Doświadczenie specjalistów z TFA Finance pokazuje, że obsługa firm produkcyjnych wymaga stałej weryfikacji spływającej dokumentacji operacyjnej. Współpraca z wyspecjalizowanym biurem usług księgowych w Gdańsku ułatwia integrację systemów magazynowych z finansowymi. Prawidłowo ustawiony obieg dokumentów ogranicza ryzyko powstawania rozbieżności między fizycznymi zapasami a zapisami na kontach.
Zakłady wytwórcze wymagają odrębnego podejścia do prowadzenia ewidencji majątkowej i kosztowej. Standardowe procedury szybko przestają odzwierciedlać prawdziwą rentowność, gdy w grę wchodzi wieloetapowe przetwarzanie surowców. Podstawą prawidłowych rozliczeń jest bieżące monitorowanie wartości niezakończonych procesów oraz rzetelne przypisywanie wydatków pośrednich. Zintegrowane spojrzenie na dane operacyjne i finansowe daje pewność, że prezentowany wynik odpowiada faktycznie wykonanej pracy. Uporządkowanie tych obszarów pozwala na spełnienie wymogów ustawowych i dostarcza zarządowi wiarygodnych danych niezbędnych do strategicznego planowania.
Kategorie artykułów
Polecane artykuły
Jakie przynęty cieszą się popularnością wśród wędkarzy w Warszawie?
W Warszawie wędkarstwo zyskuje na popularności, co wpływa na rozwój lokalnych społeczności oraz sklepów. Wybór odpowiednich przynęt jest kluczowy dla sukcesu na wodzie, a czynniki takie jak rodzaj ryb, warunki atmosferyczne czy doświadczenie wędkarza mają znaczenie. Najczęściej stosowane przynęty to
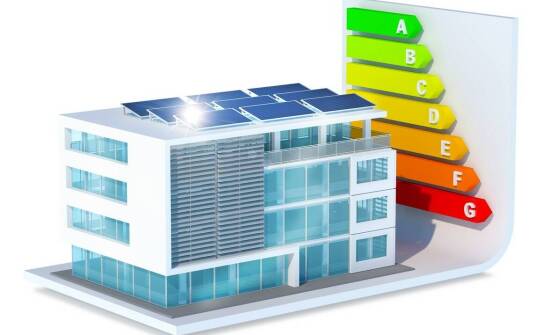
Płyty z "opalowym kolorem" jako nowoczesne rozwiązanie dla energooszczędnego budownictwa
Płyty w kolorze opalowym oferują liczne korzyści, które przyciągają uwagę architektów oraz inwestorów. Doskonała izolacja termiczna i estetyczny wygląd sprawiają, że stają się one popularnym rozwiązaniem w budownictwie energooszczędnym. W artykule omówimy zalety tych materiałów oraz ich zastosowanie